Trackset
Dana darurat adalah bantalan pertama saat terjadi hal yang tidak direncanakan: kehilangan pekerjaan, sakit, atau kendaraan rusak. Tanpa dana darurat, kejadian seperti ini sering berakhir dengan utang baru. Lalu, berapa dana darurat yang ideal, dan sebaiknya disimpan di mana?
Apa itu dana darurat?
Dana darurat adalah uang yang disisihkan khusus untuk kejadian mendesak dan tidak terduga. Dana ini terpisah dari tabungan liburan, DP rumah, atau investasi jangka panjang.
Dana darurat dipakai untuk:
- Kehilangan pekerjaan atau penghasilan turun drastis.
- Biaya kesehatan yang tidak ditanggung BPJS Kesehatan atau asuransi.
- Perbaikan rumah atau kendaraan yang mendesak.
- Kebutuhan mendadak keluarga inti.
Dana darurat bukan untuk diskon besar, gawai baru, atau liburan. Kalau kebutuhannya bisa ditunda atau direncanakan, itu bukan darurat.
Dana darurat ideal berapa kali gaji?
Patokannya sebenarnya bukan gaji, melainkan pengeluaran wajib per bulan. Saat kehilangan pekerjaan, yang perlu kamu tutup adalah biaya hidup, bukan gaya hidup. Patokan yang sering dipakai perencana keuangan:
| Kondisi | Dana darurat ideal |
|---|---|
| Lajang, penghasilan tetap | 3–6 kali pengeluaran bulanan |
| Menikah, belum punya anak | 6–9 kali pengeluaran bulanan |
| Menikah dengan anak | 9–12 kali pengeluaran bulanan |
| Pekerja lepas, pengusaha, atau penghasilan tidak tetap | 12 kali pengeluaran bulanan atau lebih |
Trackset memakai pendekatan yang mirip. Rentangnya ditentukan dari kestabilan penghasilan: stabil 3–6 bulan, cukup stabil 6–9 bulan, dan tidak stabil 9–12 bulan. Rentang itu lalu ditambah 50% untuk setiap tanggungan, maksimal tiga tanggungan.
Cara menghitung dana darurat
- Hitung pengeluaran wajib per bulan. Masukkan makan, tempat tinggal, transportasi, tagihan, cicilan, premi asuransi, dan biaya sekolah. Jangan masukkan pengeluaran yang bisa dihentikan saat darurat.
- Tentukan jumlah bulan sesuai tabel di atas.
- Kalikan keduanya. Hasilnya adalah target dana daruratmu.
- Kurangi dengan dana yang sudah ada untuk tahu kekurangannya.
- Bagi kekurangan dengan jangka waktu yang kamu tetapkan untuk mengumpulkannya.
Contoh 1: lajang, karyawan tetap
Rina punya pengeluaran wajib Rp4.000.000 per bulan. Targetnya 3–6 bulan, yaitu Rp12.000.000 sampai Rp24.000.000. Ia sudah punya Rp5.000.000 dan memilih target atas Rp24.000.000. Kekurangannya Rp19.000.000. Jika ingin terkumpul dalam 24 bulan, Rina perlu menyisihkan sekitar Rp792.000 per bulan.
Contoh 2: menikah, dua anak
Budi karyawan tetap dengan dua tanggungan dan pengeluaran wajib Rp8.000.000 per bulan. Dengan aturan Trackset, rentang 3–6 bulan dikali 2, menjadi 6–12 bulan. Target dana daruratnya Rp48.000.000 sampai Rp96.000.000.
Kalkulator dana darurat
Dana darurat sebaiknya disimpan di mana?
Tempat menyimpan dana darurat harus memenuhi tiga syarat: mudah dicairkan, nilainya stabil, dan aman. Imbal hasil tinggi bukan prioritas.
| Tempat | Kelebihan | Catatan |
|---|---|---|
| Tabungan terpisah | Bisa diambil kapan saja | Bunga kecil. Pisahkan dari rekening harian agar tidak terpakai. |
| Deposito | Bunga lebih tinggi dari tabungan | Pencairan sebelum jatuh tempo bisa kena penalti. Pilih tenor pendek. |
| Reksa dana pasar uang | Risiko rendah, imbal hasil biasanya di atas tabungan | Pencairan butuh beberapa hari kerja dan tidak dijamin LPS. |
| Emas | Tahan inflasi jangka panjang | Harga naik turun dan ada selisih harga jual-beli. Kurang cocok sebagai porsi utama. |
| Saham | Potensi imbal hasil tinggi | Tidak cocok. Nilainya bisa turun tepat saat kamu butuh uangnya. |
Simpanan di bank, termasuk tabungan dan deposito, dijamin Lembaga Penjamin Simpanan (LPS) hingga Rp2 miliar per nasabah per bank selama memenuhi syarat penjaminan, termasuk batas tingkat bunga. Pola yang praktis: simpan satu bulan pengeluaran di tabungan untuk akses instan, lalu sisanya di deposito tenor pendek atau reksa dana pasar uang.
Cara mengumpulkan dana darurat lebih cepat
- Otomatiskan. Jadwalkan transfer ke rekening dana darurat setiap tanggal gajian.
- Pakai penghasilan tak rutin. Arahkan sebagian THR, bonus, atau hasil kerja sampingan ke dana darurat.
- Jual barang yang tidak terpakai. Gawai lama, perabot, atau barang hobi yang menganggur bisa jadi modal awal.
- Mulai dari target kecil. Satu bulan pengeluaran dulu, lalu tiga bulan, dan seterusnya. Target bertahap lebih mudah dijaga.
Setelah dana darurat terpakai
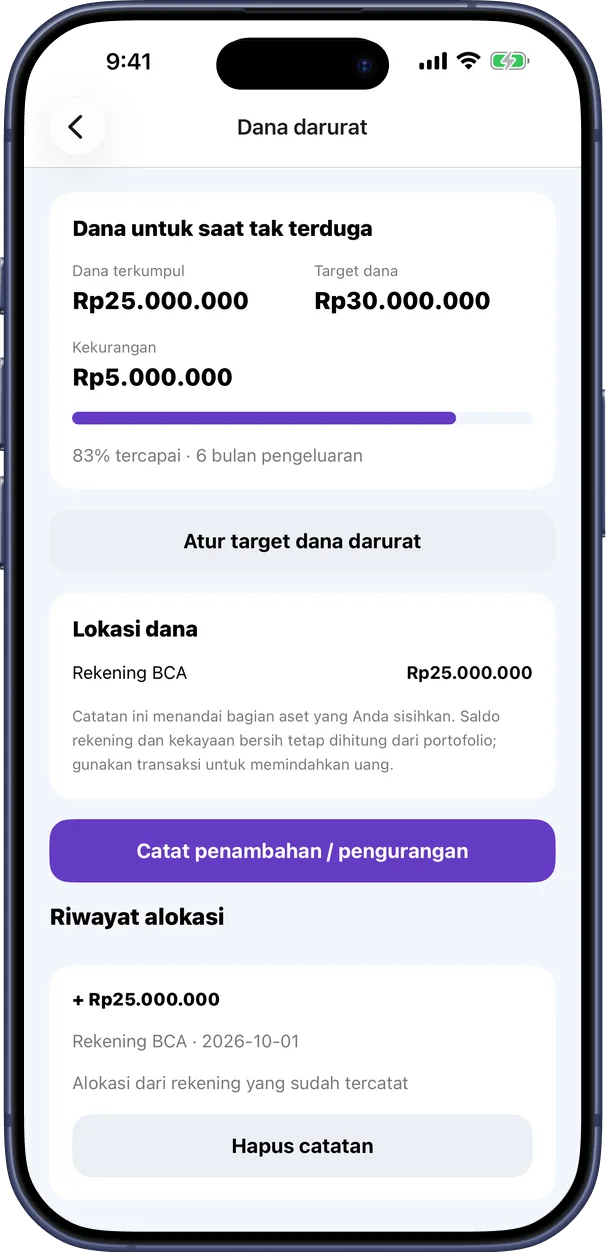
Memakai dana darurat untuk kejadian yang benar-benar darurat bukan kegagalan, karena memang itu fungsinya. Setelah situasi pulih, prioritaskan mengisinya kembali sebelum menambah investasi atau belanja besar. Di Trackset, catat setiap penambahan dan penarikan agar progres menuju target selalu terlihat.
Artikel ini bersifat edukasi dan bukan nasihat keuangan, investasi, atau pajak. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.