Trackset
Gaji baru masuk, tapi pertengahan bulan saldo sudah menipis? Masalahnya sering bukan besar kecilnya gaji, melainkan tidak adanya rencana sejak hari gajian. Metode 50/30/20 adalah cara paling sederhana untuk mulai mengatur keuangan, baik gajimu 3 juta, 5 juta, maupun 10 juta per bulan.
Apa itu metode 50/30/20?
Metode 50/30/20 membagi penghasilan bersih (gaji setelah potongan pajak dan BPJS) menjadi tiga pos. Aturan ini dipopulerkan oleh Elizabeth Warren dan Amelia Warren Tyagi dalam buku All Your Worth.
| Pos | Porsi | Isinya |
|---|---|---|
| Kebutuhan | 50% | Tempat tinggal, makan, transportasi, listrik, air, internet, pendidikan, kesehatan, dan cicilan wajib. |
| Keinginan | 30% | Nongkrong, hiburan, langganan streaming, hobi, belanja yang tidak mendesak, dan liburan. |
| Tabungan & utang | 20% | Dana darurat, investasi, tabungan tujuan, dan pembayaran utang di atas cicilan minimum. |
Kekuatan metode ini ada pada kesederhanaannya. Kamu tidak perlu mengatur puluhan kategori sejak hari pertama. Cukup pastikan tiga pos besar tadi tidak saling memakan.
Kalkulator 50/30/20
Masukkan penghasilan bersihmu untuk melihat pembagiannya.
Contoh pembagian gaji 3, 5, dan 10 juta
| Penghasilan bersih | Kebutuhan 50% | Keinginan 30% | Tabungan 20% |
|---|---|---|---|
| Rp3.000.000 | Rp1.500.000 | Rp900.000 | Rp600.000 |
| Rp5.000.000 | Rp2.500.000 | Rp1.500.000 | Rp1.000.000 |
| Rp10.000.000 | Rp5.000.000 | Rp3.000.000 | Rp2.000.000 |
Gaji 3 juta: kebutuhan sering lebih dari 50%
Dengan gaji setara UMR, biaya kos, makan, dan transportasi bisa saja sudah menghabiskan 60–70% penghasilan. Itu wajar. Ubah porsinya, tapi jangan hapus pos tabungan. Contohnya:
| Pos | Porsi | Jumlah |
|---|---|---|
| Kebutuhan (kos, makan, transportasi, pulsa) | 65% | Rp1.950.000 |
| Keinginan | 20% | Rp600.000 |
| Tabungan dan dana darurat | 15% | Rp450.000 |
Kalau porsi kebutuhan naik, ambil dari pos keinginan lebih dulu. Menabung 10% secara rutin jauh lebih baik daripada menunggu sisa di akhir bulan yang sering kali tidak pernah ada.
Gaji 5 juta: mulai bangun dana darurat
Di level ini, pos 20% atau Rp1.000.000 per bulan cukup untuk membangun dana darurat secara bertahap. Arahkan pos ini ke dana darurat sampai target minimal tercapai, baru setelah itu ke investasi. Hitung targetmu di panduan dana darurat ideal.
Gaji 10 juta: waspadai gaya hidup yang ikut naik
Penghasilan yang naik sering diikuti pengeluaran yang ikut naik: mobil baru, tempat tinggal lebih mahal, dan langganan yang bertambah. Jika kebutuhan pokokmu tidak berubah banyak, coba naikkan porsi tabungan dan investasi menjadi 25–30%. Selisih kecil ini akan terasa besar dalam beberapa tahun.
Langkah mengatur keuangan bulanan
- Hitung penghasilan bersih. Pakai angka yang benar-benar masuk ke rekening, ditambah penghasilan sampingan yang rutin.
- Catat pengeluaran satu bulan penuh. Tanpa data, pembagian 50/30/20 hanya tebakan. Mulai dari mencatat pemasukan dan pengeluaran harian.
- Bayar dirimu sendiri lebih dulu. Begitu gaji masuk, pindahkan pos 20% ke rekening tabungan terpisah. Gunakan fitur transfer terjadwal atau autodebet jika bankmu menyediakannya.
- Pisahkan rekening. Satu rekening untuk kebutuhan dan keinginan, satu lagi untuk tabungan dan dana darurat. Uang yang tidak terlihat lebih jarang terpakai.
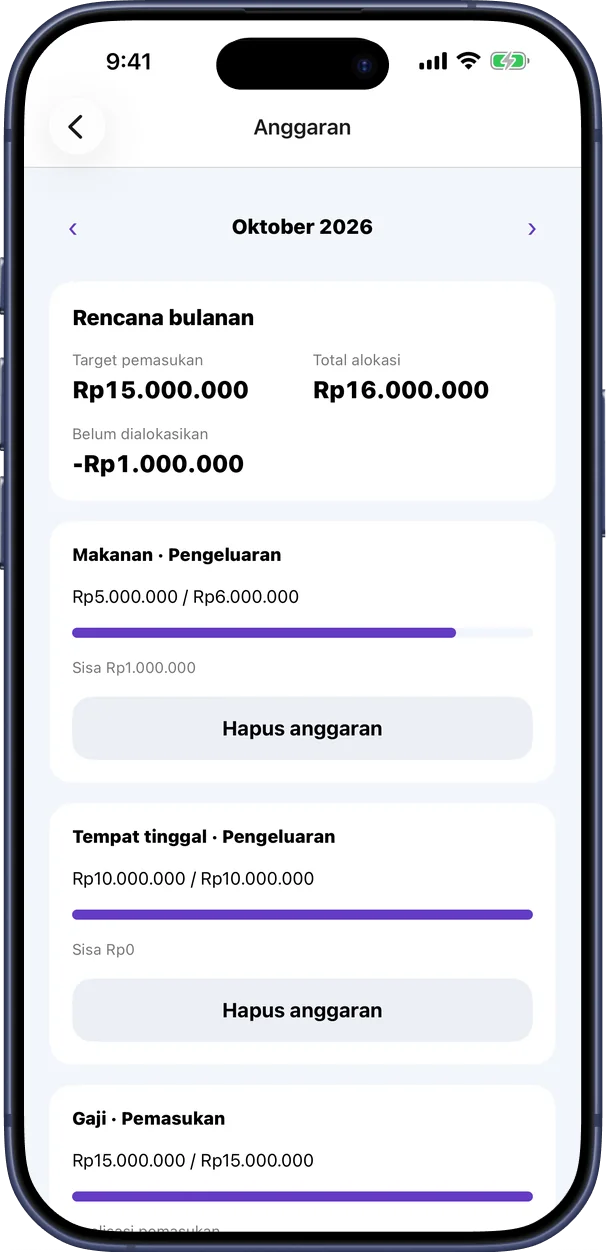
- Tetapkan batas per kategori. Pecah pos 50% dan 30% menjadi kategori seperti makan, transportasi, tagihan, dan hiburan.
- Evaluasi di akhir bulan. Bandingkan rencana dengan realisasi, lalu sesuaikan angka untuk bulan berikutnya.
Urutan prioritas untuk pos 20%
Pos tabungan dan utang sebaiknya diisi berurutan:
- Dana darurat awal, minimal satu bulan pengeluaran, supaya kejadian tak terduga tidak memaksamu berutang.
- Utang berbunga tinggi seperti kartu kredit, paylater, dan pinjaman online. Lihat cara melunasi hutang yang menumpuk.
- Dana darurat penuh, sesuai status dan kestabilan penghasilanmu.
- Investasi dan tujuan jangka panjang seperti DP rumah, pendidikan anak, dan pensiun.
Kesalahan yang sering terjadi
- Melupakan pengeluaran tahunan. Pajak kendaraan, biaya sekolah, kado hari raya, dan perpanjangan asuransi datang sekali setahun. Bagi totalnya dengan 12, lalu sisihkan setiap bulan.
- Menabung dari sisa. Sisa di akhir bulan hampir selalu lebih kecil dari rencana. Tabung di awal bulan.
- Mengabaikan pengeluaran kecil. Parkir, jajan, ongkos kirim, dan top up gim terlihat kecil, tetapi totalnya bisa ratusan ribu per bulan.
- Cicilan terlalu besar. Jika cicilan saja sudah lebih dari 30% gaji, pos lain pasti tertekan. Cek rasionya di cicilan maksimal dari gaji.
Pertanyaan umum
Cicilan masuk pos kebutuhan atau tabungan?
Cicilan minimum yang wajib dibayar masuk pos kebutuhan. Pembayaran tambahan untuk mempercepat pelunasan masuk pos 20%.
Bagaimana kalau gaji di bawah UMR?
Fokus dulu ke pos kebutuhan dan mulai menabung dengan angka kecil tapi rutin, misalnya 5%. Yang penting kebiasaannya terbentuk. Porsinya bisa dinaikkan saat penghasilan bertambah.
Apakah suami istri perlu menggabungkan gaji?
Tidak harus. Banyak pasangan memakai rekening bersama untuk kebutuhan rumah tangga dan tabungan bersama, lalu menyisakan uang pribadi masing-masing. Yang penting, keduanya sepakat dengan pembagiannya dan melihat angka yang sama.
Artikel ini bersifat edukasi dan bukan nasihat keuangan, investasi, atau pajak. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.