Trackset
Kartu kredit, paylater, cicilan kendaraan, sampai pinjaman ke keluarga. Saat utang datang dari banyak arah, yang paling berat sering bukan angkanya, tetapi rasa tidak tahu harus mulai dari mana. Kabar baiknya, utang yang menumpuk bisa dilunasi dengan rencana yang jelas. Berikut tujuh langkah yang realistis.
1. Tulis semua utang dalam satu daftar
Langkah pertama adalah melihat gambaran utuhnya. Catat setiap utang (sering juga ditulis hutang) beserta detail berikut:
| Utang | Sisa pokok | Bunga per tahun | Cicilan minimum | Jatuh tempo |
|---|---|---|---|---|
| Kartu kredit | Rp18.000.000 | 21% | Rp900.000 | Tanggal 5 |
| Kredit tanpa agunan (KTA) | Rp30.000.000 | 13% | Rp1.200.000 | Tanggal 10 |
| Cicilan HP | Rp4.000.000 | 0% | Rp500.000 | Tanggal 20 |
Pakai sisa pokok, bukan total cicilan yang tertera di awal kontrak. Jangan lupakan utang kecil seperti paylater atau pinjaman ke teman. Semuanya ikut menentukan strategi.
2. Hentikan penambahan utang baru
Melunasi utang sambil terus berutang ibarat mengisi ember bocor. Simpan kartu kredit di rumah, nonaktifkan paylater di aplikasi belanja, dan hapus data kartu yang tersimpan di e-commerce. Jangan gali lubang tutup lubang, yaitu meminjam di satu tempat untuk membayar utang di tempat lain dengan bunga yang lebih tinggi.
3. Siapkan dana darurat kecil
Tanpa cadangan, ban bocor atau biaya berobat bisa memaksamu berutang lagi. Siapkan dana darurat awal, misalnya satu bulan pengeluaran atau Rp1–2 juta, sebelum mempercepat pelunasan. Setelah utang berbunga tinggi lunas, lengkapi sampai dana darurat ideal.
4. Bayar semua cicilan minimum tepat waktu
Telat bayar menambah denda dan bunga. Riwayat pembayaranmu juga tercatat di SLIK OJK, sehingga keterlambatan bisa menyulitkan pengajuan kredit di kemudian hari, seperti KPR. Atur pengingat beberapa hari sebelum tanggal jatuh tempo setiap utang.
5. Pilih strategi: snowball atau avalanche
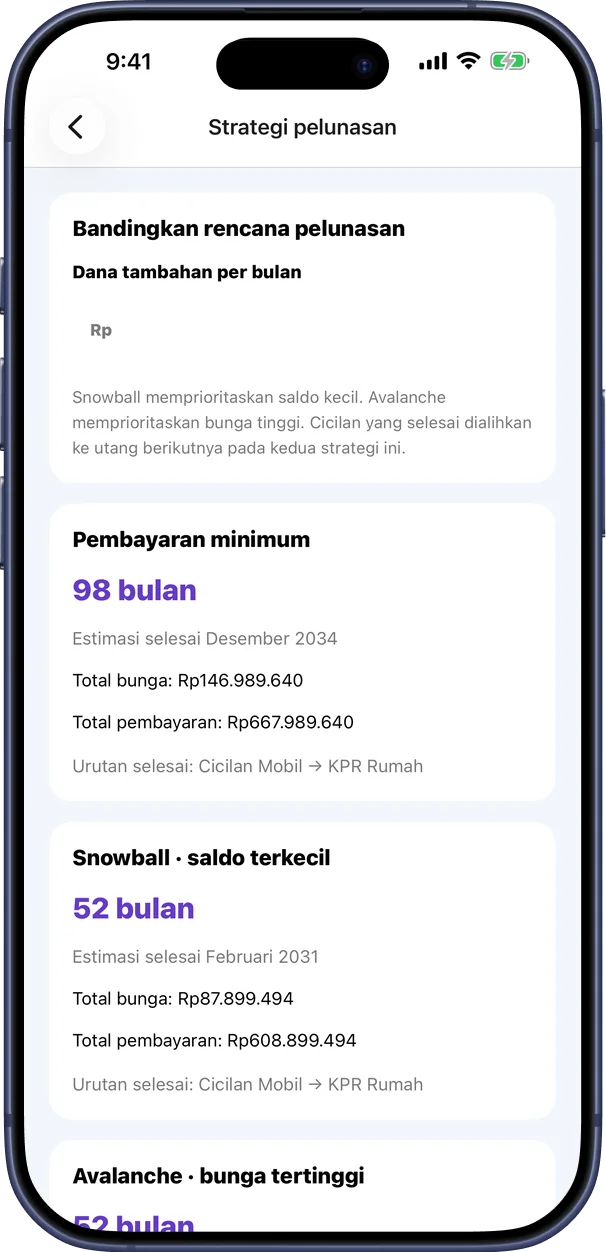
Setelah semua cicilan minimum aman, arahkan dana tambahan ke satu utang saja, dengan salah satu dari dua metode ini:
- Snowball: lunasi utang dengan sisa terkecil lebih dulu. Cepat merasakan hasil, bagus untuk motivasi.
- Avalanche: lunasi utang dengan bunga tertinggi lebih dulu. Total bunga paling kecil.
Setelah satu utang lunas, pindahkan cicilannya ke utang berikutnya. Simulasi lengkapnya ada di artikel metode snowball vs avalanche.
6. Tambah dana untuk pelunasan
Metode apa pun tidak akan terasa tanpa dana tambahan. Dalam simulasi kami, menambah Rp1.000.000 per bulan memangkas waktu pelunasan dari 30 bulan menjadi sekitar 16–17 bulan. Sumbernya bisa dari:
- Memangkas pos keinginan untuk sementara, seperti langganan, makan di luar, dan belanja online.
- Penghasilan tambahan dari lembur, kerja lepas, atau berjualan.
- THR dan bonus. Sisihkan sebagian besar untuk utang berbunga tinggi.
- Menjual aset yang tidak produktif, misalnya kendaraan kedua yang jarang dipakai.
7. Negosiasikan jika cicilan sudah tidak sanggup
Jika penghasilan turun dan cicilan tidak lagi terjangkau, hubungi pemberi pinjaman sebelum menunggak. Bank dan lembaga keuangan resmi umumnya punya program restrukturisasi, misalnya perpanjangan tenor atau keringanan bunga. Syaratnya berbeda di setiap lembaga.
Take over atau konsolidasi utang ke pinjaman berbunga lebih rendah bisa membantu, asalkan total biayanya benar-benar lebih kecil dan kamu tidak kembali memakai kartu yang sudah dilunasi.
Hati-hati dengan pinjaman online ilegal
Saat terdesak, tawaran pinjaman cepat tanpa syarat terlihat menggoda. Pastikan penyelenggara pinjaman daring terdaftar dan berizin OJK. Daftarnya bisa dicek di situs resmi OJK atau lewat Kontak OJK 157. Hindari pemberi pinjaman yang meminta akses ke seluruh kontak dan galeri di HP-mu.
Pantau progresnya setiap bulan
Melihat total utang turun dari bulan ke bulan adalah motivasi terbesar untuk konsisten. Catat setiap pembayaran, perbarui sisa utang, dan rayakan setiap utang yang lunas. Di Trackset, riwayat pembayaran dan progres pelunasan setiap utang tercatat otomatis, dan kekayaan bersihmu ikut naik saat utang berkurang.
Artikel ini bersifat edukasi dan bukan nasihat keuangan, investasi, atau pajak. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.